Professionnels Consommateurs L’Observateur du logement Info
Passer au contenu
SCHL - Page d'accueil
Société canadienne
d'hypothèques et de logement
  • EN
  • Sign in photo Se connecter
  • Professionnels
  • Consommateurs
  • L’Observateur du logement
  • Info
EN
  • L’Observateur du logement
  • Difficultés contenues chez les emprunteurs hypothécaires au Canada
  • Enregistrer
  • Partager
    Partager
Save Icon

Enregistrer dans Mon dossier

Difficultés contenues chez les emprunteurs hypothécaires au Canada

Enregistrer
Fermer cette fenêtre   |   Gérer Mon dossier
Save Icon

Enregistrer dans Mon dossier

Difficultés contenues chez les emprunteurs hypothécaires au Canada

Done C’est fait!
Fermer cette fenêtre   |   Gérer Mon dossier
Share icon

Partager par

  • Facebook
  • LinkedIn
  • Courrier
  • Impression
  • CopyLink

SuccessCopyLinkVersionLien copié

Share icon

Partager par

  • Facebook
  • LinkedIn
  • Courrier
  • Impression
  • CopyLink

SuccessCopyLinkVersionLien copié

share icon

Mail-blue Partager par courrier électronique

Did You Know Fr?

You can include an email signature Fr ?

S'inscrire | Se connecter

×
Google Captcha Loader
share icon

Mail-blue Partager par courrier électronique

Done C’est fait!
Close this window
Votre navigateur ne prend pas en charge la balise vidéo. Transcription

00:00:00:00

[Audio : Musique entraînante.]

[Visuel : Une femme aux longs cheveux noirs vêtue d’une blouse verte est assise devant un micro. Un ordinateur est ouvert devant elle.]

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Si les tensions demeurent contenues dans l’ensemble du Canada, où les pressions se manifestent-elles?

00:00:06:10

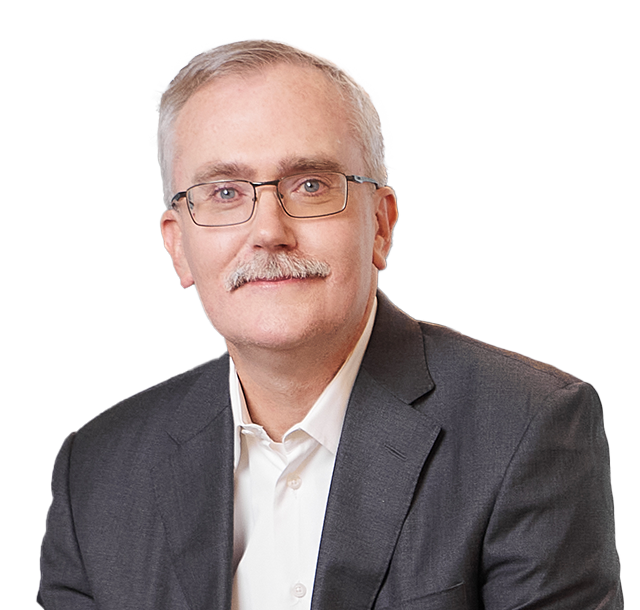
[Visuel : Un homme aux cheveux blancs avec des lunettes, vêtu d’une chemise blanche avec une cravate rose et portant la moustache, est assis devant un micro.]

[Intervenant : Aled ab Iorwerth, Économiste en chef adjoint – SCHL]

ALED AB IORWERTH : En général, c’est au sud de l’Ontario et un peu à Vancouver, un peu à Montréal. Mais les économies comme l’Alberta et les Prairies restent très fortes.

00:00:18:18

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Y a-t-il des signes précoces qui montrent que des difficultés financières commencent à se manifester chez les ménages?

00:00:25:20

[Intervenant : Aled ab Iorwerth, Économiste en chef adjoint – SCHL]

ALED AB IORWERTH : Il y a de la pression pour les ménages, ils ont des défis avec la dette, mais pour le moment, ça n’a pas touché les hypothèques. Pour le moment.

00:00:37:11

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Où les tensions pourraient-elles s’accroître sur le marché hypothécaire et quelles régions devrait-on surveiller le plus?

00:00:44:00

[Intervenant : Aled ab Iorwerth, Économiste en chef adjoint – SCHL]

ALED AB IORWERTH : Si l’économie continue avec la trajectoire que nous avons maintenant, sans une augmentation élevée du taux de chômage, je crois que la situation sera assez acceptable.

00:01:00:00

[Audio : La musique du générique se lance.]

[Visuel : Une animation montre une série de maisons qui se déconstruisent, se reconstruisent et se réorientent. L’image d’une loupe blanche apparaît au milieu de l’écran puis un rectangle blanc se dessine autour. La phrase « marché canadien de l’habitation » s’affiche ensuite dans l’encadré. Puis l’encadré disparaît. Au centre de l’écran, un texte apparaît en blanc. On peut y lire : « Sous notre toit – Balado sur le logement au Canada ».]

NARRATRICE : Vous écoutez Sous notre toit, balado sur le logement au Canada, où nous faisons part des dernières nouvelles sur le marché canadien de l’habitation.

00:01:18:00

[Visuel : Mireille Thériault réapparaît à l’écran.Un encadré dans lequel il est écrit « Mireille Thériault, Spécialiste des communications, SCHL » apparaît brièvement en bas à droite de l’écran.]

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Les difficultés chez les emprunteurs hypothécaires demeurent inchangées à l’échelle nationale. Mais cela ne veut pas dire que tous les propriétaires d’habitations ressentent la même pression. Qui sont les personnes les plus touchées par l’augmentation des pressions financières? En regardant au-delà des prêts hypothécaires pour examiner d’autres signes de stress financier, que découvrons-nous? Bienvenue au balado Sous notre toit. Je suis votre animatrice, Mireille Thériault. Aujourd’hui, nous analysons le dernier rapport sur le secteur des prêts hypothécaires résidentiels avec notre économiste en chef adjoint, Aled ab Iorwerth.

00:01:57:20

[Visuel : Dans un studio, Mireille Thériault et Aled ab Iorwerth sont assis face à face sur des fauteuils en cuir brun. Sur le mur du fond, entre les deux interlocuteurs, se trouve un écran sur lequel se trouve le titre de l’émission "Sous notre toit – Balado sur le logement au Canada."]

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Bienvenue, Aled.

[Intervenant : Aled ab Iorwerth, Économiste en chef adjoint – SCHL]

ALED AB IORWERTH : Merci.

00:01:59:15

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Merci beaucoup d’être avec nous pour un autre épisode. Sur le marché hypothécaire, les tensions demeurent inchangées à l’échelle nationale. Mais nous constatons toujours une vulnérabilité dans certaines régions et des signes précoces de difficultés financières. Si les tensions demeurent contenues dans l’ensemble du Canada, où les pressions se manifestent-elles?

00:02:23:10

[Visuel : Un encadré dans lequel il est écrit "Aled ab Iorwerth, Économiste en chef adjoint, SCHL" apparaît brièvement en bas à gauche de l’écran.]

[Intervenant : Aled ab Iorwerth, Économiste en chef adjoint – SCHL]

ALED AB IORWERTH : La plupart des pressions, c’est vraiment dans le sud de l’Ontario et je vais inclure Toronto dans cette région. Donc les prix, surtout ceux des condos, ont baissé depuis la pandémie, donc nous trouvons un peu de défis dans ce secteur, dans ces régions-là. Il y a de la pression un peu partout. Les prix ont grimpé un peu à Vancouver aussi. Mais en général, c’est le sud de l’Ontario et un peu à Vancouver, un peu à Montréal. Mais les économies comme l’Alberta et les Prairies restent très fortes.

00:03:05:15

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Les prêts hypothécaires en souffrance ne racontent qu’une partie de l’histoire. Avant que les taux de prêts hypothécaires en souffrance n’augmentent, y a-t-il des signes précoces qui montrent que des difficultés financières commencent à se manifester chez les ménages?

00:03:21:00

[Intervenant : Aled ab Iorwerth, Économiste en chef adjoint – SCHL]

ALED AB IORWERTH : Pour les Canadiens, leur hypothèque est très importante pour eux, leur maison, leur logement, et donc ils sont prêts à tout faire pour payer leur hypothèque chaque mois. Cependant, il se peut qu’il y ait de la pression pour le ménage et donc il se peut qu’ils aient des problèmes à payer les autres dettes. C’est la dette étudiante, la dette de la carte de crédit, la dette liée aux voitures, etc. Et donc, c’est important pour nous de regarder de près ce qu’il se passe avec ces autres types de prêt, des prêts non hypothécaires. Malheureusement, nous avons vu le taux de souffrance augmenter avec ces autres types de dette. C’est un peu inquiétant, mais ça fait partie de l’histoire que nous avons vue. Donc, il y a de la pression pour les ménages, ils ont des défis avec la dette, mais pour le moment, ça n’a pas touché les hypothèques. Pour le moment.

00:04:34:15

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Dans le rapport, nous examinons aussi les entités de placements hypothécaires, ou EPH. Pouvez-vous nous parler de la situation de ces entités, particulièrement dans la région du Grand Toronto et de Hamilton?

[Visuel : Une boîte dans laquelle est écrit « S’abonner » à côté d’un symbole de cloche apparaît brièvement à l’écran.]

00:04:49:00

[Intervenant : Aled ab Iorwerth, Économiste en chef adjoint – SCHL]

ALED AB IORWERTH : Oui, d’abord pour expliquer un peu l’EPH. En anglais, quelquefois, on utilise l’acronyme MICs. Ce sont des entités qui ne sont pas des banques traditionnelles. C’est un secteur qui peut-être donne des emprunts aux immigrants ou à ceux qui n’ont pas d’antécédents de crédit. Et donc, c’est un secteur qui est important, mais il y a un peu plus de risques dans ce secteur. Et nous avons vu que le taux de souffrance a beaucoup augmenté dans ce secteur. Surtout, comme tu l’as dit, à Toronto et Hamilton. C’est encore le défi dans cette région-là. Mais je dois souligner aussi que ce secteur n’est pas très grand. En général, c’est à peu près 2 % de la taille du secteur tout entier. Donc c’est important de le regarder, de trouver ce qu’il s’y passe, mais ce n’est pas le signe d’un problème systématique dans la situation canadienne.

00:06:01:15

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Nous avons parlé des régions et des segments du marché où les tensions augmentent. Comment les emprunteurs et les prêteurs s’adaptent-ils à l’évolution de ces risques?

00:06:12:00

[Intervenant : Aled ab Iorwerth, Économiste en chef adjoint – SCHL]

ALED AB IORWERTH : Ceux qui ont une hypothèque, je crois qu’ils essaient de faire tout ce qu’ils peuvent pour réduire le montant qu’ils payent chaque mois. Et donc, ce que nous avons vu, c’est une tendance à ne pas avoir une hypothèque de 5 ans à taux fixe, l’hypothèque traditionnelle pour les Canadiens. Ce que nous voyons ces jours-ci, c’est plus les hypothèques à taux variable qui sont peut-être fixes à 2, 3, 4 ans. Donc ce n’est pas les hypothèques traditionnelles. J’ai un peu peur qu’il y ait donc un peu plus de risques dans le système, parce que si, je ne sais pas, c’est une prévision, mais, si le taux d’intérêt augmente, il y aura plus de risques, donc c’est… Pour moi, c’est quelque chose que… Je garde un œil sur cette tendance, parce que… Oui, c’est un montant moindre chaque mois, mais quand l’hypothèque est mise à jour, il se peut que le taux d’intérêt soit plus élevé.

00:07:31:20

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Et si on regarde dans les mois à venir jusqu’au milieu de 2027, où les tensions pourraient-elles s’accroître sur le marché hypothécaire et quelles régions devrait-on surveiller le plus?

00:07:43:10

[Intervenant : Aled ab Iorwerth, Économiste en chef adjoint – SCHL]

ALED AB IORWERTH : Le défi le plus important, je crois que c’est la situation macro-économique. Ça inclut les tensions dans le domaine du commerce international. Donc, si l’économie continue avec la trajectoire que nous avons maintenant, sans une augmentation élevée du taux de chômage, je crois que la situation sera assez acceptable. Le défi serait si le taux de chômage augmente beaucoup, parce que ça devient très difficile de payer les hypothèques dans ce cas-là. Donc ça, c’est la peur et c’est encore les régions qui sont peut-être le plus touchées par les tensions internationales.

00:08:34:20

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Merci, Aled, de nous avoir présenté le numéro de l’automne du rapport sur le secteur des prêts hypothécaires résidentiels. Ce qu’il faut retenir : les difficultés chez les emprunteurs hypothécaires demeurent contenues à l’échelle nationale, mais les pressions ne se font pas sentir partout de la même façon.

[Visuel : Dans un studio, Mireille Thériault et Aled ab Iorwerth sont assis face à face sur des fauteuils en cuir brun. Sur le mur du fond, entre les deux interlocuteurs, se trouve un écran sur lequel se trouve le titre de l’émission « Sous notre toit – Balado sur le logement au Canada ». Une boîte dans laquelle est écrit « S’abonner » à côté d’un symbole de cloche apparaît brièvement à l’écran.]

00:08:53:20

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : À mesure que les taux de prêts hypothécaires en souffrance évolueront jusqu’au milieu de l’année 2027, il sera important d’observer les différences régionales.

00:09:04:10

[Audio : Musique entraînante.]

[Intervenante : Mireille Thériault, Spécialiste des communications – SCHL]

MIREILLE THÉRIAULT : Surveillez notre canal pour obtenir des mises à jour. Merci d’avoir écouté cet épisode du balado Sous notre toit.

00:09:11:15

[Visuel : Un texte blanc apparaît à l’écran : « Sous notre toit – Balado sur le logement au Canada », par-dessus des maisons en rangée noires sur fond rouge et bleu.]

NARRATRICE : Et saviez-vous que nous ne sommes pas seulement sur YouTube? Vous pouvez maintenant nous trouver sur Spotify, Apple Podcasts et Amazon Music.

00:09:18:10

[Visuel : Le texte en blanc glisse et disparaît. Il est remplacé par les logos blancs de Spotify, Apple Podcasts et Amazon Music. Les trois logos glissent vers le haut de l’écran et sont remplacés par un texte en blanc : « Ne ratez pas nos prochains épisodes! ». Trois rectangles translucides avec les mots « Partager », « Suivre », et « S’abonner » apparaissent sous le texte. Puis les rectangles se combinent en un seul qui disparaît.]

NARRATRICE : Ne ratez pas nos prochains épisodes pour découvrir d’autres discussions authentiques et fondées sur les données. Si ce balado a été instructif et amusant, partagez cet épisode, suivez-nous ou abonnez-vous. Et surtout, dites-nous ce que vous en pensez. Merci et à la prochaine!

[Visuel : Les mots « À la prochaine! » apparaissent en blanc.]

[Audio : La musique s’estompe.]

00:09:46:15

[Visuel : Les logos du Gouvernement du Canada et de la SCHL apparaissent à l’écran sur fond blanc.]

00:09:54:16

Sous notre toit

Difficultés contenues chez les emprunteurs hypothécaires au Canada

27 octobre 2026

9 min 54 s

Aled ab Iorwerth

Invité : Aled ab Iorwerth, économiste en chef adjoint 

Les difficultés chez les emprunteurs hypothécaires demeurent contenues partout au pays, mais les propriétaires-occupants ne ressentent pas tous la pression de la même façon. Dans cet épisode de Sous notre toit, Mireille Thériault discute avec Aled Ab Iorwerth du Rapport sur le secteur des prêts hypothécaires résidentiels de l’automne 2026. Ensemble, ils explorent les secteurs où la pression augmente, les emprunteurs les plus touchés, les signes avant-coureurs d’un défaut de paiement et les régions à surveiller jusqu’au milieu de 2027.

En bref

  • Les difficultés chez les emprunteurs hypothécaires restent contenues à l’échelle nationale, mais les prêts en souffrance augmentent particulièrement en Ontario et en Colombie-Britannique.
  • Les défauts de paiement des prêts auto, des cartes de crédit et des marges de crédit continuent de croître. Les signes de difficulté se manifestent souvent parmi ce type de crédit en premier.
  • Les taux de prêts hypothécaires en souffrance devraient continuer d’augmenter dans certaines régions jusqu’au milieu de 2027. L’Ontario devrait connaître la plus forte hausse.

Les tensions sur le marché hypothécaire restent contenues à l’échelle nationale

À l’échelle nationale, les difficultés chez les emprunteurs hypothécaires demeurent inférieures aux sommets historiques. Toutefois, les conditions varient d’une région à l’autre du pays. Les taux de prêts hypothécaires en souffrance depuis 90 jours ou plus ont augmenté dans la plupart des régions ces dernières années. La hausse la plus marquée a été observée en Ontario et en Colombie-Britannique.

  • Ontario : Les taux de prêts en souffrance s’approchent des niveaux atteints pour la dernière fois autour de 2008.
  • Colombie-Britannique : Les taux de prêts en souffrance subissent des pressions à la hausse.
  • Alberta : Les conditions continuent de s’améliorer en raison du renforcement de la conjoncture économique régionale et de la hausse des prix de l’énergie.

Le défaut de paiement d’autres dettes est un signe avant-coureur

Les prêts hypothécaires en souffrance ne racontent qu’une partie de l’histoire. Les ménages font généralement passer leurs mensualités hypothécaires avant leurs autres dettes, de sorte que les signes de pression apparaissent souvent en premier dans le crédit non hypothécaire.

Les défauts de paiement des prêts auto, des cartes de crédit et des marges de crédit ont continué d’augmenter. Les difficultés financières touchent aussi les emprunteurs qui sont traditionnellement plus résilients que les autres.

Du deuxième trimestre 2025 au deuxième trimestre 2026, les taux de défaut de paiement des marges de crédit et des cartes de crédit ont augmenté proportionnellement plus rapidement chez les emprunteurs hypothécaires que chez les emprunteurs sans prêt hypothécaire.

Le taux de faillites chez les emprunteurs hypothécaires a augmenté de façon constante depuis 2022, et cette hausse a été plus marquée au cours de la dernière année.

Le risque de crédit augmente pour les prêts hypothécaires existants

Le risque augmente au sein des portefeuilles de prêts hypothécaires existants plutôt que des nouveaux prêts. Depuis 2022, les emprunteurs dont le pointage de crédit est inférieur à 600 représentent une part croissante des soldes hypothécaires impayés. Parallèlement, la part de nouveaux prêts hypothécaires consentis à ce groupe est demeurée faible et stable.

Le risque varie selon le type de prêteur

L’augmentation du risque de crédit n’est pas la même pour tous les prêteurs.

  • Les taux de prêts en souffrance des banques à charte et des coopératives de crédit sont demeurés bas et relativement stables au cours de la dernière année.
  • Dans le cas des entités de placement hypothécaire, les prêts en souffrance ont fortement augmenté et continuent de dépasser ceux de tous les autres types de prêteurs.

Les entités de placement hypothécaire servent les emprunteurs qui sont plus vulnérables sur le plan financier. Au sein de ce groupe, le risque est concentré en Ontario, surtout dans la région du Grand Toronto et à Hamilton. Dans ces régions, le taux est plus de trois fois supérieur à celui du reste du Canada. Les prêts en souffrance des entités de placement hypothécaire dans la région du Grand Toronto et à Hamilton pourraient être un signe avant-coureur d’une tension accrue sur le marché hypothécaire.

Les emprunteurs et les prêteurs s’adaptent à la hausse du risque

Les taux d’intérêt ont diminué par rapport à leur récent sommet de juin 2024. Depuis, les emprunteurs hypothécaires ont recommencé à opter pour des prêts à taux variable et des prêts à taux fixe de 3 à 5 ans.

Le plus grand choc lié aux renouvellements est probablement derrière nous, mais le risque associé aux renouvellements n’a pas disparu. Certains emprunteurs devront tout de même faire des paiements plus élevés, en particulier ceux qui renouvellent un prêt hypothécaire de cinq ans contracté en 2021.

Les tendances en matière d’octroi de prêts évoluent aussi.

  • Au deuxième trimestre de 2026, les soldes des prêts hypothécaires assurés étaient stables après plusieurs années de baisse.
  • Les soldes des prêts hypothécaires non assurés ont continué d’augmenter, mais plus lentement, au cours de la même période. Les prêts assurés représentent encore la principale source de croissance du crédit hypothécaire au sein des banques à charte.
  • L’octroi de prêts hypothécaires non assurés assortis de longues périodes d’amortissement est en baisse. C’est peut-être signe que les prêteurs et les professionnels des prêts hypothécaires limitent les portefeuilles à risque élevé pour réduire le risque global des nouveaux prêts.

L’Ontario et Toronto subiront les pressions les plus fortes jusqu’au milieu de 2027

Les emprunteurs hypothécaires feront probablement face à une économie difficile au cours de la prochaine année, notamment en raison des facteurs suivants :

  • ralentissement de la croissance économique
  • incertitude commerciale et géopolitique
  • faible activité sur le marché de l’habitation

En Ontario, les secteurs tributaires du commerce et la faiblesse du marché de la revente pourraient rendre les emprunteurs plus vulnérables. Les taux de prêts hypothécaires en souffrance devraient continuer d’augmenter dans certaines régions jusqu’au milieu de 2027.

  • Ontario : Cette province devrait avoir la hausse la plus marquée en raison des risques commerciaux et de la faiblesse du marché de l’habitation.
  • Toronto : Cette ville est la plus exposée à d’autres pressions liées aux prêts en souffrance.
  • Colombie-Britannique et Canada atlantique : La pression à la hausse devrait y être plus modérée.
  • Autres provinces : Les prêts en souffrance devraient demeurer globalement stables.

Lisez tout le Rapport sur le secteur des prêts hypothécaires résidentiels

Obtenez de l’information sur les tendances régionales, les signes avant-coureurs de pression et les facteurs à surveiller jusqu’au milieu de 2027.

Cette page a-t-elle répondu à vos besoins?

Merci de votre rétroaction!

Comment pouvons-nous vous aider?

Que pourrions-nous améliorer ?

Veuillez sélectionner tout ce qui s'applique.
Remarque : vous ne recevrez pas de réponse. Veuillez ne pas inclure d’informations personnelles.

Google Captcha Loader

Comment pouvons-nous vous aider?

Rapporter un problème

Veuillez décrire le problème.

Google Captcha Loader

Merci! Vos commentaires ont été soumis.

Date de publication : 27 octobre 2026

Découvrez du contenu connexe en utilisant les mots-clés suivants:

  • Recherche
  • Offre de logements
  • Podcast sur le logement
  • Domaine hypothécaire
  • Assurance prêt hypothécaire

Par sujet

  • Professionnels
    • Financement de projets et financement hypothécaire
    • Marché du logement, données et recherche
    • Innovation et leadership dans le secteur
    • Événements et conférenciers
  • Consommateurs
    • Acheter une maison
    • Posséder une maison
    • Louer un logement

À propos de nous

  • L’histoire de la SCHL
  • Gestion et gouvernance
  • Nos partenaires
  • Rapports de la Société
  • Communiquez avec nous
  • Carrières

Plus d’info

  • Mises à jour de la SCHL
  • Bibliothèque de la SCHL
  • L’Observateur du logement
  • Salle de presse
  • La SCHL et le logement accessible
  • La SCHL sur Twitter
  • La SCHL sur LinkedIn
  • La SCHL sur Facebook
  • La SCHL sur Instagram
  • La SCHL sur YouTube
Politique sur la vie privée    |    Conditions d’utilisation    |    Transparence    |    Plan d’accessibilité    |    Rétroaction sur l'accessibilité     Société canadienne d'hypothèques et de logement (SCHL)  ©2026 
Canada
loader icon